Das ING Tagesgeld Konto richtet sich an Sparer, die ihr Guthaben flexibel parken und dabei Zinsen erhalten möchten. Bei der ING wird das Tagesgeld als Extra-Konto geführt. Das Geld bleibt verfügbar, ohne dass eine feste Laufzeit vereinbart werden muss. Dadurch eignet sich diese Form des Sparens beispielsweise für Rücklagen, geplante Anschaffungen oder einen finanziellen Puffer, bei dem der Zugriff auf das Guthaben wichtig bleibt.
Ein wesentlicher Unterschied zu langfristigen Sparprodukten besteht in der Flexibilität. Das Guthaben kann nach den veröffentlichten Bedingungen jederzeit ein- und ausgezahlt werden, während keine Mindestanlage erforderlich ist. Gleichzeitig sollte der Zinssatz nicht isoliert betrachtet werden. Für Sparer sind auch Aktionsdauer, anschließende Verzinsung, mögliche Voraussetzungen und die Behandlung größerer Guthaben relevant, bevor Geld auf einem Tagesgeldkonto geparkt wird.
ING Tagesgeld Konto Zinsen und aktuelle Konditionen
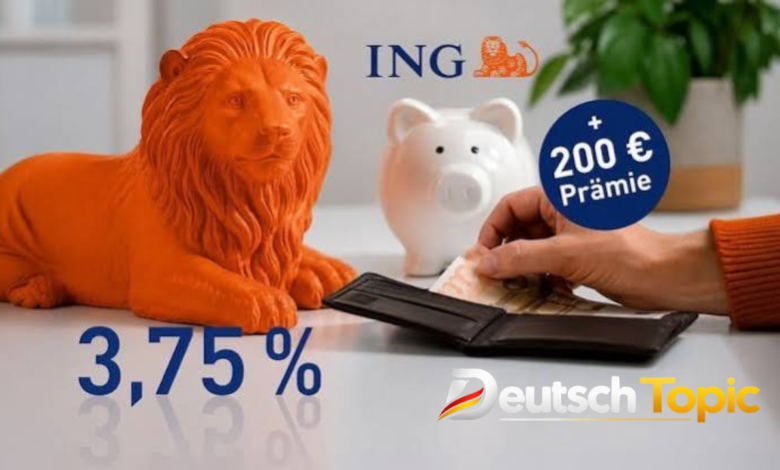
Beim ING Tagesgeld Konto gilt aktuell für das erste Extra-Konto ein Aktionszins von 3,20 % p.a. für vier Monate auf Guthaben bis 250.000 Euro, sofern in den vergangenen zwölf Monaten kein Extra-Konto bei der ING geführt wurde. Wer gleichzeitig ein Girokonto und das erste Extra-Konto eröffnet, kann unter den genannten Voraussetzungen für vier Monate 3,75 % p.a. auf bis zu 250.000 Euro erhalten.
Nach dem Aktionszeitraum verändert sich die Verzinsung. Die ING nennt derzeit 0,75 % p.a. als variablen Zinssatz für das Guthaben nach den ersten vier Monaten. Derselbe variable Zinssatz gilt nach den veröffentlichten Konditionen unter anderem für Beträge über 250.000 Euro und weitere Extra-Konten. Die Zinsen werden taggenau berechnet und grundsätzlich jährlich zum 31. Dezember gutgeschrieben.
ING Tagesgeld Konto Kosten und Gebühren
Ein wichtiger Punkt bei einem Tagesgeldkonto sind die laufenden Kosten. Die ING weist für das Extra-Konto eine kostenlose Kontoführung aus. Auch Ein- und Auszahlungen sowie Überweisungen werden in den veröffentlichten Konditionen als kostenlos aufgeführt. Außerdem gibt es keinen Mindestbetrag, sodass das Konto nicht erst ab einer bestimmten Sparsumme genutzt werden muss.
Neben den Kosten spielt die vertragliche Flexibilität eine wichtige Rolle. Das Extra-Konto besitzt keine feste Laufzeit und keine Kündigungsfrist. Dadurch müssen Sparer ihr Geld nicht für einen bestimmten Zeitraum binden. Trotzdem sollte man regelmäßig prüfen, welcher Zinssatz aktuell gilt. Besonders nach Ablauf eines zeitlich begrenzten Aktionszinses kann sich die Verzinsung verändern und damit auch die Attraktivität des Sparprodukts für das eigene Sparziel.
ING Tagesgeld Konto eröffnen
Die Eröffnung des ING Tagesgeld Konto erfolgt online. Bereits bestehende ING-Kunden können das Extra-Konto über das Online-Banking oder die ING App auswählen und den Eröffnungsprozess starten. Für neue Kunden beziehungsweise neue Kontoverbindungen sind die erforderlichen persönlichen Angaben und eine Legitimation notwendig. Die ING nennt dafür unter anderem Video-Chat, Online-Ausweisfunktion oder eine Legitimation in einer Postfiliale.
Nach der erfolgreichen Eröffnung kann Geld auf das Extra-Konto eingezahlt werden. Für Auszahlungen wird ein ausgewähltes Referenzkonto verwendet. Nach den ING-Informationen kann dieses Girokonto bei der ING oder bei einer anderen Bank geführt werden. Wer das Tagesgeld ausschließlich zum Sparen nutzt, sollte deshalb darauf achten, dass das gewünschte Referenzkonto korrekt hinterlegt ist und Auszahlungen dorthin erfolgen können.
ING Tagesgeld Konto kündigen und Geld auszahlen
Das ING Tagesgeld Konto benötigt keine feste Laufzeit und keine Kündigungsfrist. Das bedeutet, dass Sparer ihr Guthaben nicht über einen vorher festgelegten Zeitraum halten müssen. Wer das Geld benötigt, kann es entsprechend den Kontobedingungen auf das hinterlegte Referenzkonto auszahlen lassen. Für viele Sparer ist genau diese Verfügbarkeit ein zentraler Unterschied zu Festgeld oder anderen Anlagen mit festgelegter Laufzeit.
Bei einer Auszahlung sollte außerdem berücksichtigt werden, dass die Überweisung auf das ausgewählte Referenzkonto erfolgt. Die ING weist darauf hin, dass der Auszahlungsbetrag nicht höher als das vorhandene Guthaben sein darf. Für Überweisungen kann zudem ein individuelles beziehungsweise anpassbares Tageslimit relevant sein. Wer größere Summen bewegen möchte, sollte deshalb vor der Transaktion die aktuell geltenden Einstellungen im Online-Banking oder in der App prüfen.
Vorteile und wichtige Punkte im Alltag
Ein ING Tagesgeld Konto kann besonders dann praktisch sein, wenn Geld kurzfristig verfügbar bleiben soll. Ein typisches Beispiel ist eine finanzielle Reserve, die nicht auf dem normalen Girokonto liegen soll. Auch für konkrete Sparziele kann Tagesgeld genutzt werden, etwa für Urlaub, eine größere Anschaffung oder unerwartete Ausgaben. Die Kombination aus Verfügbarkeit und Verzinsung ermöglicht dabei eine klare Trennung zwischen Alltagsgeld und Rücklagen.
Bei der Bewertung der Konditionen sollten Sparer jedoch nicht nur auf einen beworbenen Einstiegszins achten. Entscheidend ist auch, wie lange dieser Zinssatz gilt und welche Verzinsung anschließend greift. Bei der ING endet der aktuelle Aktionszins nach vier Monaten. Deshalb ist es sinnvoll, den danach geltenden variablen Zinssatz in die persönliche Planung einzubeziehen und die Konditionen regelmäßig zu kontrollieren.
ING Tagesgeld Konto sinnvoll nutzen
Tagesgeld ist vor allem für Geld geeignet, das sicher und relativ kurzfristig verfügbar bleiben soll. Wer beispielsweise einen Notgroschen aufbaut, kann damit einen separaten Sparbereich schaffen, ohne das Geld dauerhaft festzulegen. Die ING beschreibt das Extra-Konto ebenfalls als flexible Möglichkeit, Geld für Sparziele zurückzulegen. Ein Sparplan kann dabei helfen, regelmäßig einen bestimmten Betrag auf das Konto zu übertragen.
Auch steuerliche Aspekte gehören zur Planung. Zinserträge aus Kapitalvermögen können grundsätzlich steuerpflichtig sein. Die ING weist darauf hin, dass ein Freistellungsauftrag genutzt werden kann, um Zinserträge im Rahmen des jeweils geltenden Sparer-Pauschbetrags vom Steuerabzug freizustellen. Wer mehrere Banken nutzt oder verschiedene Kapitalerträge erhält, sollte deshalb seine persönlichen Freistellungsaufträge entsprechend im Blick behalten.
Fazit
Das ING Tagesgeld Konto verbindet aktuell eine zeitlich begrenzte Verzinsung mit kostenloser Kontoführung und flexibler Verfügbarkeit. Für das erste Extra-Konto nennt die ING derzeit 3,20 % p.a. für vier Monate bis 250.000 Euro; bei gleichzeitiger Eröffnung von Giro- und erstem Extra-Konto sind unter bestimmten Voraussetzungen 3,75 % p.a. möglich. Nach dem Aktionszeitraum gilt derzeit ein variabler Zinssatz von 0,75 % p.a.
Wer das Konto nutzen möchte, sollte deshalb die komplette Konditionsstruktur betrachten und nicht nur den anfänglichen Aktionszins. Wichtig sind insbesondere die Dauer der Aktion, die Verzinsung danach, die persönlichen Voraussetzungen sowie die gewünschte Verfügbarkeit des Geldes. Da sich Zinsen und Angebote ändern können, empfiehlt es sich, vor einer Eröffnung die aktuell gültigen ING-Konditionen direkt zu prüfen.
Häufig gestellte Fragen
Wie hoch sind die aktuellen ING Tagesgeld Zinsen?
Aktuell nennt die ING 3,20 % p.a. für vier Monate auf das erste Extra-Konto bis 250.000 Euro unter den genannten Voraussetzungen.
Ist das ING Extra-Konto kostenlos?
Ja, die ING weist die Kontoführung sowie Ein- und Auszahlungen als kostenlos aus.
Wie eröffne ich ein ING Tagesgeldkonto?
Das Extra-Konto kann online über die ING eröffnet werden, wobei je nach Kundensituation eine Legitimation erforderlich ist.
Gibt es eine Kündigungsfrist?
Nein, das Extra-Konto hat laut ING keine feste Laufzeit und keine Kündigungsfrist.
Wie kann ich Geld vom Extra-Konto auszahlen?
Auszahlungen erfolgen auf das hinterlegte Referenzkonto und können über die ING App oder das Online-Banking veranlasst werden.
Gibt es einen Mindestbetrag?
Nein, für das Extra-Konto nennt die ING keinen Mindestbetrag.
Wann werden die Zinsen gutgeschrieben?
Die Zinsen werden taggenau berechnet und grundsätzlich jährlich zum 31. Dezember gutgeschrieben.
Was passiert nach dem Aktionszins?
Nach den aktuell veröffentlichten Konditionen gilt nach den ersten vier Monaten der variable Zinssatz von 0,75 % p.a.
Lesen Sie auch: schwertransport unfall